



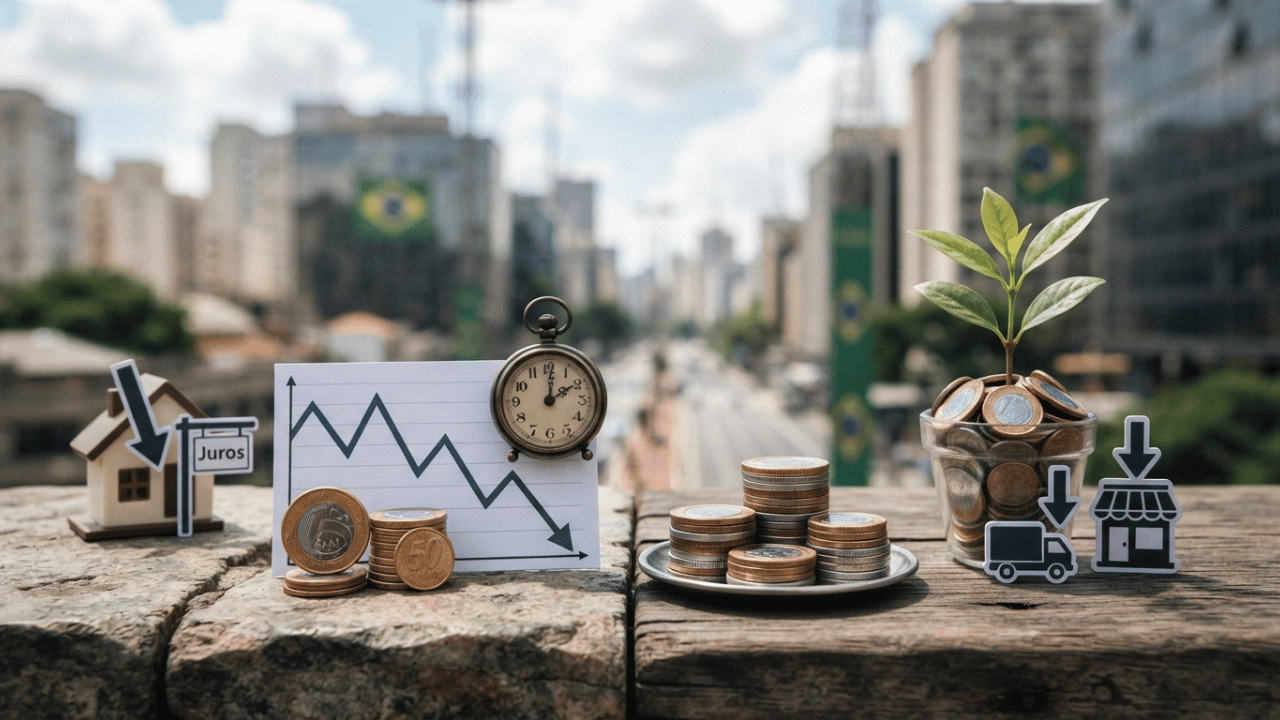
Quinto corte consecutivo dos juros brasileiros ocorre no mesmo momento em que os EUA elevam suas taxas, criando novos efeitos para consumidores, empresas e investidores.
A decisão do Banco Central de reduzir a taxa Selic para 13,75% ao ano colocou novamente os juros no centro das atenções do mercado financeiro brasileiro. Em 16 de setembro, o Comitê de Política Monetária (Copom) cortou a taxa em 0,25 ponto percentual, no quinto corte consecutivo do ciclo. Ao mesmo tempo, o Federal Reserve, banco central dos Estados Unidos, elevou sua taxa para a faixa de 3,75% a 4% ao ano, em uma combinação que aumenta a importância do cenário internacional para o câmbio e os investimentos no Brasil. (Atlas Público)
Para o consumidor, a queda da Selic não significa redução imediata de todas as taxas cobradas pelos bancos. Empréstimos, financiamentos e cartões continuam dependendo de fatores como risco de crédito, prazo e margem das instituições. Para quem investe, porém, o novo cenário altera gradualmente a relação entre renda fixa e ativos de maior risco. A dúvida que ganha força agora é como aproveitar as mudanças sem ignorar os riscos de inflação, câmbio e juros ainda elevados.
Como a queda da Selic pode afetar empréstimos e financiamentos?
A Selic funciona como uma das principais referências para o custo do dinheiro na economia. Quando o Banco Central reduz a taxa, tende a diminuir a pressão sobre o custo de captação das instituições financeiras e, ao longo do tempo, pode criar condições para juros menores em determinadas modalidades de crédito. Isso não acontece automaticamente nem na mesma proporção do corte realizado pelo Copom. (blog nubank)
Para famílias que precisam contratar crédito, o movimento pode representar uma mudança importante no planejamento financeiro. Financiamentos de veículos, crédito pessoal e outras operações podem ficar gradualmente menos caros caso o ciclo de redução avance e as instituições repassem parte dessa queda. Ainda assim, comparar o Custo Efetivo Total, e não apenas a taxa anunciada, continua sendo fundamental antes de assumir uma dívida.
O efeito também pode aparecer nas empresas. Negócios que dependem de capital de giro, antecipação de recebíveis ou financiamento para expansão podem encontrar condições progressivamente diferentes das observadas durante o período de juros mais altos. Uma redução do custo financeiro pode liberar recursos para investimentos, contratação e expansão, mas o benefício dependerá também da demanda e das perspectivas de cada setor.
Há, porém, um ponto importante: a taxa de juros brasileira permanece elevada. O próprio histórico recente do Banco Central mostra que a política monetária continua restritiva, mesmo com a trajetória de cortes. Em seu Relatório de Política Monetária de junho, o BC indicava que a taxa real permanecia acima do nível considerado neutro, sinal de que o processo de redução não significava uma mudança imediata para dinheiro barato. (Banco Central)
O que muda para quem investe em renda fixa?
A redução da Selic também modifica gradualmente o ambiente para os investimentos. Produtos de renda fixa ligados a taxas de juros podem continuar oferecendo retornos relevantes enquanto a Selic estiver em patamar elevado, mas novas aplicações tendem a ser contratadas com referências diferentes à medida que os juros diminuem.
Esse ponto é especialmente importante para quem costuma deixar dinheiro em aplicações conservadoras. Uma queda da taxa básica pode reduzir a remuneração futura de produtos pós-fixados que acompanham indicadores como CDI. Ao mesmo tempo, títulos prefixados e papéis atrelados à inflação podem apresentar oscilações de preços antes do vencimento, o que torna prazo, objetivo e necessidade de liquidez fatores importantes na escolha de uma aplicação.
Para investidores de longo prazo, o cenário também pode aumentar a atenção sobre ações, fundos imobiliários e outros ativos sujeitos às condições do mercado. Juros menores podem reduzir parte da competição exercida pela renda fixa e favorecer empresas que dependem de crédito ou consumo. Isso, entretanto, não significa que todos esses ativos necessariamente subirão, já que resultados corporativos, expectativas econômicas, câmbio e riscos externos também influenciam os preços.
A combinação entre juros menores no Brasil e juros maiores nos Estados Unidos merece atenção adicional. O Fed elevou sua taxa em 0,25 ponto percentual e afirmou que a inflação americana continua elevada em relação à meta de 2%. (Federal Reserve) Como os títulos americanos são referência para investidores globais, mudanças na remuneração desses ativos podem influenciar fluxos internacionais de capital e, consequentemente, mercados emergentes como o brasileiro.
Dólar, inflação e próximos cortes: por que o cenário continua incerto?
A diferença entre as políticas monetárias de Brasil e Estados Unidos pode afetar o câmbio. Com o Fed elevando juros enquanto o Banco Central brasileiro reduz a Selic, o diferencial entre as taxas fica menor. Em determinadas condições, isso pode reduzir parte da atratividade de operações financeiras que buscam aproveitar justamente essa diferença de remuneração entre países. Na manhã de 17 de setembro, o dólar operava em queda diante da repercussão das decisões dos dois bancos centrais. (Folha de S.Paulo)
Para o brasileiro, o comportamento do dólar tem consequências que vão muito além das viagens internacionais. A moeda americana influencia preços de produtos importados, componentes industriais, equipamentos, combustíveis e diversas commodities. Uma eventual valorização do dólar pode aumentar custos para empresas e pressionar determinados preços, enquanto uma moeda brasileira mais forte pode aliviar parte dessas despesas.
Outro fator de atenção é que o Banco Central não sinalizou uma trajetória automática de novos cortes. A autoridade monetária continua acompanhando inflação, atividade econômica, expectativas e fatores externos. Análises publicadas após a decisão destacaram justamente a cautela do Copom diante de riscos relacionados aos preços de energia e alimentos e à evolução da economia internacional. (Folha de S.Paulo)
Para consumidores, o momento reforça a importância de evitar decisões financeiras baseadas apenas na expectativa de que os juros continuarão caindo. Quem tem dívida cara pode aproveitar a melhora gradual do ambiente para pesquisar alternativas de crédito e avaliar a troca de uma operação por outra, quando houver redução efetiva do custo. Já quem investe precisa considerar que uma Selic menor tende a alterar os retornos futuros das aplicações, sem eliminar a necessidade de diversificação e planejamento.
Os próximos meses devem mostrar se o ciclo de redução dos juros brasileiros continuará ou se o Banco Central adotará uma pausa para avaliar os efeitos das decisões anteriores. No exterior, a nova postura do Federal Reserve acrescenta uma variável importante ao mercado global. As projeções divulgadas pelo próprio Fed mostram inflação ainda acima da meta em 2026, reforçando que a política monetária americana continuará sendo acompanhada de perto pelos mercados. (Federal Reserve)
Para o brasileiro, a principal mudança é que juros, crédito, investimentos e câmbio passam a exigir uma análise ainda mais integrada. A queda da Selic pode abrir espaço para condições financeiras menos restritivas, mas seus efeitos aparecem de forma gradual e desigual. Por isso, acompanhar o custo efetivo das dívidas, revisar aplicações e observar a inflação continua sendo mais importante do que simplesmente apostar na próxima decisão do Copom.
Fontes utilizadas:
- Banco Central do Brasil — Relatório de Política Monetária
- Federal Reserve — comunicado do FOMC de 16 de setembro de 2026
- Federal Reserve — nota de implementação da política monetária
- Folha de S.Paulo — dólar reage às decisões de juros no Brasil e nos EUA
- Folha de S.Paulo — BC mantém cautela sobre próximos passos dos juros