

A política habitacional tem passado por transformações profundas no Brasil e em outros países, especialmente quando a lógica do mercado financeiro começa a influenciar diretamente a forma como a moradia é planejada, distribuída e financiada. Este artigo analisa como a política habitacional pode se transformar em uma engrenagem financeira, quais são os efeitos desse processo sobre o direito à moradia e de que forma isso impacta a vida das famílias. A reflexão parte da relação entre habitação e mercado, passando pela crescente presença de investimentos, crédito e especulação no setor imobiliário.
A habitação, historicamente, é tratada como um direito social fundamental, associado à dignidade e à estabilidade das famílias. No entanto, nas últimas décadas, observa-se uma mudança estrutural na forma como esse direito é operacionalizado. A política habitacional passa a ser mediada por mecanismos financeiros complexos, nos quais crédito imobiliário, fundos de investimento e parcerias público privadas assumem papel central. Esse processo altera a lógica original da política pública, aproximando a moradia de um ativo econômico sujeito às dinâmicas de rentabilidade.
Quando a política habitacional vira uma máquina financeira, o foco deixa de estar exclusivamente na garantia de acesso à moradia e passa a incluir também critérios de retorno financeiro, eficiência de capital e valorização de ativos. Isso significa que projetos habitacionais podem ser moldados não apenas pela necessidade social, mas pela atratividade para investidores e instituições financeiras. Essa mudança pode acelerar a produção de unidades habitacionais em alguns contextos, mas também cria distorções na distribuição e no custo da moradia.
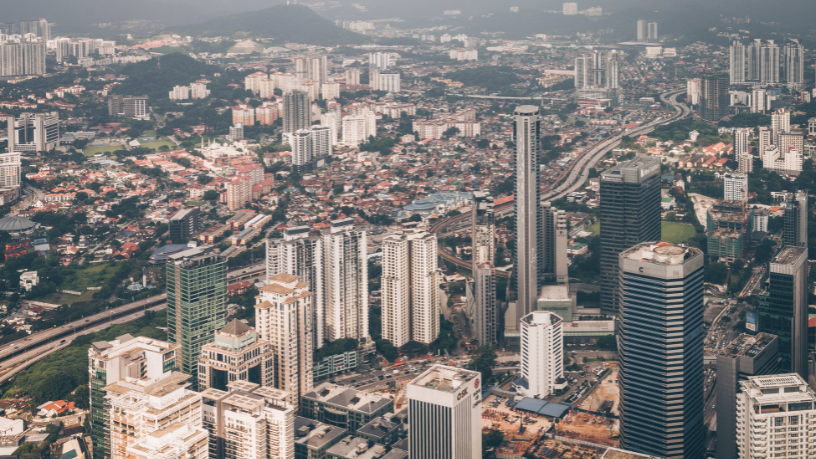
Um dos efeitos mais visíveis desse processo é a elevação dos preços em determinadas áreas urbanas. Quando a habitação é tratada como ativo financeiro, imóveis passam a ser vistos como instrumentos de investimento, o que estimula a especulação imobiliária. Essa dinâmica pode afastar famílias de baixa renda de regiões centrais ou mais bem estruturadas, intensificando processos de segregação urbana. Ao mesmo tempo, amplia-se a dependência de crédito para acesso à moradia, o que compromete a renda das famílias ao longo do tempo.
Outro aspecto relevante é a crescente complexidade dos instrumentos de financiamento habitacional. Modelos baseados em securitização de créditos, fundos imobiliários e parcerias com o setor privado criam um ambiente no qual a política pública se entrelaça com o sistema financeiro. Embora isso possa ampliar a capacidade de investimento em habitação, também reduz a transparência e dificulta o controle social sobre as prioridades definidas. A moradia, nesse contexto, deixa de ser apenas um bem social e passa a integrar cadeias financeiras globais.
Esse cenário exige uma análise crítica sobre o papel do Estado. Quando a política habitacional se aproxima excessivamente da lógica financeira, há o risco de perda de foco no objetivo central de garantir moradia adequada para a população. A eficiência econômica pode acabar se sobrepondo à função social da política pública, criando um desequilíbrio entre rentabilidade e inclusão. Isso não significa rejeitar totalmente a participação do setor privado, mas sim estabelecer limites claros para que o interesse público não seja subordinado à lógica do lucro.
Ao mesmo tempo, é importante reconhecer que a presença de mecanismos financeiros na política habitacional não é, por si só, negativa. Em muitos casos, ela permite ampliar a escala de investimentos e viabilizar projetos que o orçamento público isoladamente não conseguiria sustentar. O problema surge quando essa lógica se torna dominante e passa a orientar decisões estruturais sem considerar adequadamente as necessidades sociais mais urgentes.
A consequência mais sensível dessa transformação é sentida pelas famílias que dependem da política habitacional para acessar a moradia. O aumento da complexidade dos processos de financiamento, aliado à elevação dos preços e à redução da oferta em áreas mais bem localizadas, cria barreiras adicionais ao acesso à cidade. A moradia deixa de ser apenas um direito garantido por políticas públicas e passa a ser mediada por condições financeiras cada vez mais exigentes.
Esse cenário reforça a necessidade de repensar o equilíbrio entre política social e lógica financeira na habitação. É fundamental que o planejamento urbano e habitacional mantenha o foco na função social da cidade, garantindo que o desenvolvimento urbano não seja guiado exclusivamente por critérios de rentabilidade. A construção de cidades mais inclusivas depende da capacidade de integrar investimento, regulação e proteção social de forma equilibrada.
No longo prazo, o desafio está em evitar que a moradia seja completamente capturada pela lógica do mercado financeiro. Quando isso ocorre, o direito à cidade se fragiliza e a desigualdade urbana tende a se aprofundar. Recuperar o sentido social da política habitacional não significa excluir o setor financeiro, mas redefinir seus limites e sua função dentro de um projeto urbano mais amplo e equilibrado.
Autor: Diego Velázquez